家事や育児を両立させるために、正社員からパートへ働き方を変えた人も多いのではないでしょうか。
パートタイマーに転職したものの、収入ダウンで家計のやりくりに頭を抱えていると思います。
とくに付き合い始めてすぐに授かり婚をした人は、貯金なしのまま出産を迎えて…。
小さな子どもの面倒をみるために、働く時間も増やせず困っていると思います。
- 「毎月、家計が大赤字!」
- 「でも、頑張って働いている主人には言えない!」
このように、夫に言えず家計が苦しい状況にあるのなら、妻名義でお金を借りるという手段を選択するのもひとつです。
パート収入であっても、食費1ヶ月分くらいのお金を借りられます。
お金を借りることに抵抗を感じるかもしれませんが、たとえばアイフルで3万円を3ヶ月借りた場合、10,292円×3ヶ月=30,876円。
つまり支払う利息は、たった「876円」です。
いずれ夫のボーナスで補填できるのなら、夫婦仲をこじらせるよりもカードローンを利用したほうが良い場合もありますので検討されてはいかがでしょうか。
パート勤務でもお金を借りられる!
パート勤務でも、消費者金融や銀行のカードローンを利用してお金を借りられます。
カードローンの広告をみると、「パート・アルバイトの方でもお申し込み可能」という文言をよく見かけます。
冒頭で紹介したアイフルはもちろん、銀行カードローンでも申し込みが可能です。
当サイトで主婦人気No.1の楽天銀行スーパーローンにも、次のように大きくはっきり記載されています。
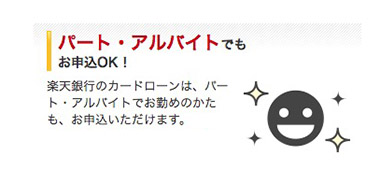
楽天銀行のカードローンは、パート・アルバイトでお勤めのかたも、お申込いただけます。
引用元: 参照記事のタイトル
今はもう無くなりましたが、以前の楽天銀行スーパーローンはアルバイトやパート専用の申し込みページもあったほどです。
楽天銀行に限らず、多くの銀行カードローンでパートタイマーへの貸付けに対応しています。
では、パートの場合はどのくらいまでお金を借りられるのでしょうか。
週2・3日のパート勤務ならいくら借りれる?
あくまで目安になりますが、勤務時間における借入限度額は次のとおりです。
パート勤務の借入限度額の目安
| 勤務日数および時間 | 時給 | 借入限度額の目安 | 借入限度額の目安 |
|---|---|---|---|
| 週2〜3日(4h) | 850円 | 10.8万〜16.3万円程度 | 可 |
| 週2〜3日(4h) | 900円 | 11.5万〜17.2万円程度 | 可 |
| 週3〜4日(6h) | 850円 | 24.4万〜32.6万円程度 | 可 |
| 週2〜3日(6h) | 900円 | 17.2万〜25.9万円程度 | 可 |
| 週5(6h) | 900円 | 43.2万円程度 | 可 |
| 週5(6h) | 1,000円 | 48万円程度 | 可 |
| 短期パート | 1,200円 | – | 不可 |
| 1日のみの単発パート | 1,500円 | – | 不可 |
「こんなに多く借りられるの?」と驚いた人もいるのではないでしょうか。
パートで働く時間が短くても、金額の大きい借り入れは可能です。
パート勤務の場合、おおよそ年収の3分の1までが借入金額の目安になります。
パート勤務なら年収の3分の1まで借りれる
信用力に問題がなければ、パート主婦でも年収の3分の1までのお金を借りられます。
専業主婦の場合は、夫の信用力まで審査に加味されますが、パート主婦ならあなたの信用力のみで審査をしてもらえます。
夫が過去に自己破産やブラックリストになっていても、与信審査への影響は全くありません。
まだ働き始めて日が浅い場合は、見込み年収で算出してもらえる場合もあります。
働き始めて2〜3ヶ月以上を経過していれば、審査に通る可能性が高いといえるでしょう。
短期・単発のパートは審査に落ちやすい?
カードローンは、パートでも審査に通るものの、安定した収入がなければ審査通過が見込めません。
既に知っている人も多いと思いますが、カードローンでお金を借りるときには審査があります。
バレンタインのチョコレート陳列、年賀仕分けなどの短期パートは割りが良く、効率的に稼ぐのに有効的な手段といえます。
お金をたくさん稼いでいる社長さんより、公務員のほうがローン審査に通りやすいのはそのためです。
審査の際は、「いっぱい稼いでいる」よりも、「少額でも安定して稼げている」が重宝されます。
単発バイトの場合は、審査通過が難しいですが、消費者金融系のカードローンであれば審査に通るかもしれません。
パートで借りるなら消費者金融?銀行カードローン?
カードローンには、消費者金融と銀行のカードローンの2種類があります。
パート勤務の場合は、いずれも選択が可能です。
「安心」というイメージが強いため、銀行カードローンを選択する人が多くいます。
低金利に借りたいなら銀行カードローン
銀行カードローンは、消費者金融とくらべて金利設定が安くなっていることが多いです。
消費者金融は金利18.0%になるのに対し、銀行カードローンは金利15.0%以下となるケースが多くあります。
とくに10万円を超えるような高額借り入れを希望する場合は、低金利の銀行カードローンの利用をおすすめします。
パート主婦におすすめの銀行カードローンを下記で紹介していますので、参考にしてください。
パート主婦でも銀行などのカードローンでお金借りれることをご存知でしょうか。銀行カードローンは、一定の収入があれば誰でも借り入れできて、収入が少なくても限度額30〜50万円までの融資に対応してもらえます。では、キャッシングするのならどこの銀行が良いのでしょうか。審査がやさしく・素早く借りれるおすすめのカードローンを紹介していきたいと思います。
免許証だけで借りるなら消費者金融がおすすめ
消費者金融系のカードローンは、1社からの借り入れが限度額50万円までなら免許証のみでお金を借りられます。
消費者金融と同じように、銀行カードローンも限度額50万円を超えなければ、原則として収入証明書は不要となっています。
しかし銀行カードローンは、審査厳格化の影響で、審査が厳しくなっています。
銀行カードローンでは、収入証明書の提出が必要だと考えたほうがいいでしょう。
また、一般的なカードローンであれば、給与明細書等でも収入証明書として認められますが、銀行は源泉徴収票などの公的書類を好みます。
パート勤務の場合、源泉徴収票を申告しないと出してもらえないことも多いため、とくに用意するのが面倒だと思います。
収入証明書不要の借り入れをしたいのなら、アイフルのような大手消費者金融系のカードローンを利用するのがベターです。
免許証のみの借り入れを希望する場合は、下記の記事を参考にしてください。
免許証だけでお金は借りれる?いくら借りれる?借り入れ方法と注意点を解説
免許証だけでお金が借りれるおすすめのカードローンを紹介しています。消費者金融や銀行のカードローンは運転免許証だけでいくらまでの借り入れできるのか。また勝手に他人の免許証を悪用してお金を借りることはできるのでしょうか。実際の体験談やインタビューをもとに解説しています。
パート先への在籍確認には気をつけましょう
カードローンを利用するときに、パート先に在籍確認の電話連絡がおこなわれる場合があります。
審査を担当する保証会社から、あなたのパート先へ「◯◯ですが、××さんはいますか」という感じで連絡がかかってきます。
消費者金融は「個人名」で、銀行カードローンはそのまま「銀行名」を名乗られるケースが多いです。
勤務先にカードローン会社から電話がかかってくるわけですから、ネックに感じる人も多いと思います。
でも、心配はいりません。
在籍確認の電話連絡を省略してもらえるカードローンも中にはあります。
パート先への電話連絡を避けたい場合は、下記の記事を参考にしてください。
職場確認を避けたい方必見!在籍確認なしで借りれる安心のカードローン
在籍確認の電話連絡なしに対応しているカードローンを特集!勤務先に電話がかかってこないから、会社にバレずに借りられます。
その他のパートでお金を借りる方法
ここまでカードローンを前提とした借り入れ方法を紹介してきました。
しかしお金を借りる方法は、カードローン以外にもいくつかあります。
手っ取り早く借りるならカードローンですが、「時間がかかっても良いから、もっと安い金利で借りたい!」のなら別の手段を講じてみてはいかがでしょうか。
1.パート収入150万円以上なら「労金(ろうきん)」で借りれる
パート収入が150万円以上あるなら、ろうきんでお金を借りられます。
ろうきんは、銀行とは違い非営利団体となるため、3〜6%という低金利の借り入れが可能です。
団体会員以外の一般の人でも、審査基準をクリアしていれば申し込みオーケー。
ただし、年収150万円以上に加えて、勤続年数1年以上の条件をクリアしていないと審査にとおりません。
扶養内で働いているパート主婦にとって、ハードルの高い借り入れ方法になっています。
2.ゆうちょの定期預金を担保にお金を借りる
子供の将来のために、ゆうちょ銀行で定期預金の預け入れがありませんか。
ゆうちょ銀行には、「貯金担保自動貸付け」という定期預金を担保にお金を借りる方法があります。
子供名義の口座でも、親子関係のわかる書類を提出すればそれを担保にした借り入れができます。
預金額の90%以内で、金利1%未満の超低金利で貸してもらえます。
ゆうちょ銀行の「貯金担保自動貸付け」は有担保になりますので、ろうきんのような厳しい審査はありません。
パート収入が少なくても、働き始めて日が浅くても、ゆうちょ銀行でお金を借りることは可能です。
3.パートのシングルマザーなら公的融資が利用可能
シンングルマザーで養育費を受け取りながら働いている場合は、公的融資の「母子寡婦福祉資金」を利用できるかもしれません。
母子寡婦福祉資金は、シングルマザーのための国の貸付け制度になります。
将来的に返済できる見込みがあれば、パート収入でも養育費を受け取っていても、低金利に金額の大きい借り入れが期待されます。
連帯保証人ありは「金利0%」、連帯保証人なしは「金利1.5%」という魅力的な条件です。
まとめ
カードローンは、パート収入でもお金を借りられます。
ただし、金利が十数%以上と高くなりますから、借りたらすぐに返すことが大切です。
3ヶ月程度の借り入れであれば、家計にヒビが入るほどの利息はかかりません。
短期間なら利息は安く抑えられるものの、年単位でお金を借りると銀行カードローンであっても利息の負担が大きくなります。
「借入額×金利」で計算すると、1年あたりの利息が簡単に算出できます。
いつまでに、いくら借りるのか、ローン返済のめどを立てたうえでカードローンを利用するようにしましょう。
借入先を絞り込み条件で探す
条件を指定して検索ボタンをクリックしてください。
アイフルの貸付条件
| 商号 | アイフル株式会社 |
|---|---|
| 登録番号 | 近畿財務局長(15)第00218号 |
| 貸付利率 | 3.0%~18.0%(実質年率) |
| 遅延損害金 | 20.0%(実質年率) |
| 契約限度額または貸付金額 | 800万円以内(要審査) |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式 |
| 返済期間・回数 | 借入直後最長14年6ヶ月(1~151回) |
| 担保・連帯保証人 | 不要 |
